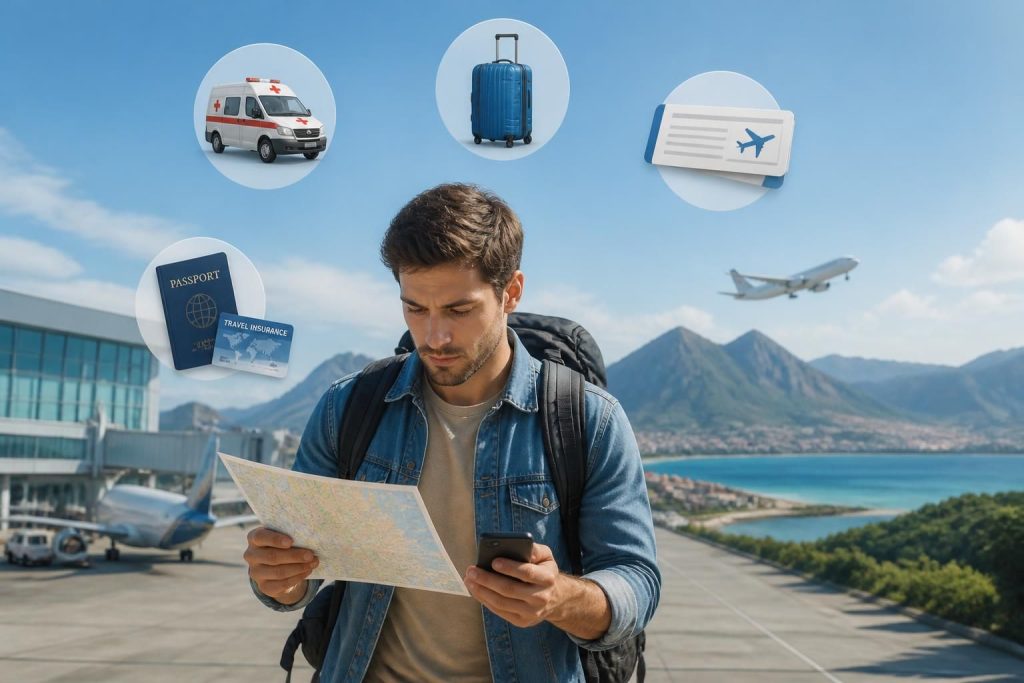
Au moment de boucler une valise, l’assurance voyage passe souvent au second plan. Pourtant, entre une consultation imprévue à l’étranger, un vol annulé ou une valise perdue au mauvais carrousel, c’est elle qui peut éviter que le séjour ne tourne à la facture salée. Le vrai sujet n’est pas de savoir si elle existe, mais ce qu’elle couvre réellement, ce qu’elle laisse de côté, et comment choisir une couverture adaptée à votre destination, à votre budget et à votre façon de partir.
L’article en bref
Avant de partir, mieux vaut savoir ce que protège une assurance voyage et ce que les contrats gardent souvent sous silence. Entre frais médicaux, annulation, assistance et exclusions, quelques vérifications suffisent à éviter les mauvaises surprises.
- Les garanties à surveiller : soins, rapatriement, annulation, bagages, responsabilité civile
- Les limites fréquentes : maladies préexistantes, sports à risque, franchises, carence
- La carte bancaire ne suffit pas toujours : plafonds, durée et conditions restent limitants
- Le bon réflexe avant de partir : comparer les conditions, les plafonds et les exclusions
Bien choisie, l’assurance voyage protège bien au-delà du simple imprévu et sécurise tout le budget du séjour.
À l’embarquement, on pense souvent au passeport, au chargeur et au billet. Pourtant, ce sont les conditions du contrat qui font souvent la différence entre un simple contretemps et un vrai trou dans le budget. Une fracture à New York, un avion médicalisé depuis l’Asie, une annulation pour cause d’hospitalisation d’un proche ou une perte bagages ne se gèrent pas de la même façon selon la formule souscrite. Le sujet mérite mieux qu’un achat rapide au moment du paiement.
Dans les faits, une bonne assurance voyage ne sert pas seulement à rembourser un incident. Elle apporte aussi une assistance joignable à distance, organise parfois la prise en charge directe des soins et limite l’avance de frais. Pour un week-end en Europe, une carte premium peut suffire. Pour un séjour long, un road trip hors Europe ou une destination où les soins coûtent cher, il vaut mieux regarder la couverture en détail plutôt que le prix affiché.
Assurance voyage : les garanties qui comptent vraiment
Le cœur du contrat repose sur quelques garanties clés. Les assureurs les présentent souvent en bloc, mais leur portée varie beaucoup d’une formule à l’autre. C’est là que se joue la différence entre une protection utile et une couverture trop étroite pour le pays visité.
Un exemple concret suffit à remettre les choses en perspective : une simple entorse à l’étranger peut se transformer en consultation, radios, attelle, puis retour anticipé. Sans prise en charge sérieuse, la note grimpe vite, surtout hors d’Europe. C’est pour cela que les frais médicaux et le rapatriement arrivent toujours en tête des priorités.
Frais médicaux, hospitalisation et rapatriement sanitaire
La garantie la plus précieuse concerne les soins sur place. Elle couvre en principe la consultation, les examens, l’hospitalisation, les médicaments et parfois la chirurgie, avec un plafond qui varie fortement selon la formule. Un contrat trop bas peut sembler rassurant sur le papier, mais il devient vite insuffisant dans des pays où les soins coûtent très cher.
Hors Europe, la Sécurité sociale française rembourse sur la base de tarifs nationaux, ce qui laisse souvent un reste à charge important. Aux États-Unis ou au Canada, une hospitalisation peut atteindre plusieurs milliers, voire plusieurs dizaines de milliers d’euros. Le rapatriement, lui, peut mobiliser des moyens lourds et dépasser largement 50 000 euros s’il faut un avion médicalisé.
| Garantie | Plafond courant | Ce que cela couvre | Point de vigilance |
|---|---|---|---|
| Frais médicaux | 150 000 à 300 000 € | Consultations, urgences, hospitalisation | Peut rester trop faible hors Europe |
| Rapatriement | Frais réels | Transport vers la France si nécessaire | Préférer l’absence de plafond |
| Annulation | 2 000 à 10 000 € par personne | Frais non remboursables avant départ | Motifs strictement encadrés |
| Bagages | 500 à 2 000 € | Perte, vol ou retard de livraison | Objets de valeur souvent exclus |
| Responsabilité civile | 1 000 000 € et plus | Dommages causés à un tiers | Les véhicules motorisés sont exclus |
Le bon réflexe consiste à viser au minimum 150 000 euros de plafond en Europe et davantage hors Europe, surtout si la destination a un système de santé coûteux. Pour un séjour lointain, la mention frais réels pour le rapatriement reste un vrai atout, car elle évite de découvrir un plafond au pire moment.
Annulation, bagages et responsabilité civile à l’étranger
La garantie annulation rembourse les dépenses non récupérables si un événement prévu au contrat empêche le départ. Maladie grave, accident, décès d’un proche, convocation judiciaire imprévisible ou licenciement économique font partie des cas les plus courants. En revanche, un simple changement d’avis ou une météo capricieuse ne suffit généralement pas.
La protection liée à la perte bagages reste utile, mais elle est souvent plus modeste qu’on l’imagine. Les plafonds sont limités, les franchises existent, et l’électronique comme les bijoux font rarement partie des meilleures surprises du contrat. La responsabilité civile, enfin, intervient si un dommage est causé involontairement à un tiers pendant le voyage.
- Annulation : motifs graves, frais non remboursables, plafonds variables selon le contrat
- Bagages : perte, vol ou retard, mais objets précieux souvent mal couverts
- Responsabilité civile : dommages matériels ou corporels causés à autrui
- Assistance : aide téléphonique, orientation médicale, prise en charge possible sur place
Dans un village de montagne ou sur une île éloignée, cette assistance change tout. Elle évite de gérer seule un centre médical local, une traduction approximative ou une avance de frais trop lourde. C’est souvent cette logistique invisible qui donne à l’assurance sa vraie valeur.
Ce que la Sécurité sociale couvre et ce qu’elle laisse de côté
La Carte Européenne d’Assurance Maladie fonctionne correctement dans l’Union européenne, car elle permet d’être soigné dans les mêmes conditions que les habitants du pays visité. C’est utile, mais loin d’être total. Le rapatriement sanitaire, les annulations, les bagages et certaines franchises locales restent en dehors du périmètre.
Hors Europe, la situation devient plus délicate. Les remboursements se font sur la base française, ce qui suffit rarement quand une simple consultation coûte plusieurs centaines d’euros ou qu’un passage aux urgences se transforme en hospitalisation. Sur ce point, l’assurance voyage n’est pas un luxe, mais un filet de sécurité financier.
Pourquoi certaines destinations imposent une assurance
Certains pays demandent une assurance comme condition d’entrée, notamment pour le visa ou pour certains séjours. Les règles évoluent régulièrement, et il vaut mieux vérifier les conditions d’accès avant de décoller. Une erreur à ce stade peut coûter bien plus cher qu’un contrat bien choisi.
Une famille partie pour un long séjour en Thaïlande, par exemple, peut découvrir au dernier moment qu’une attestation précise est exigée. Dans ce cas, mieux vaut disposer d’un document clair, avec assistance et plafonds bien lisibles, plutôt que d’un contrat acheté à la hâte. Le voyage commence souvent avant le départ, dans les petites lignes.
Carte bancaire premium : utile, mais pas toujours suffisante
Les cartes premium incluent souvent une assurance voyage. Sur le papier, cela semble pratique, et cela l’est dans certains cas. Pour un week-end en Europe ou un court déplacement, elles couvrent souvent le rapatriement, quelques soins, parfois l’annulation et la responsabilité civile.
Le revers de la médaille tient à plusieurs points : la durée est généralement limitée à 90 jours, les plafonds médicaux restent parfois trop bas pour l’Amérique du Nord ou le Japon, et le voyage doit souvent avoir été réglé avec la carte pour activer la protection. Autrement dit, une carte bancaire peut compléter une couverture, mais pas toujours la remplacer.
Quand la carte suffit, quand il faut compléter
Pour un séjour court, en Europe, avec peu de risques particuliers, la carte premium peut faire l’affaire. En revanche, dès que le voyage dure, s’éloigne ou inclut des activités sportives, une assurance dédiée devient nettement plus pertinente. Le bon réflexe consiste aussi à vérifier d’autres protections déjà existantes, comme l’assurance habitation ou la mutuelle.
Cette vérification évite les doublons et permet de mieux répartir le budget. Inutile de payer deux fois pour la même garantie quand le contrat principal laisse déjà peu de zones grises. Ce tri préalable vaut autant pour un city break que pour un tour du monde.
| Critère | Carte premium | Assurance dédiée |
|---|---|---|
| Durée de couverture | Environ 90 jours | Adaptable selon le séjour |
| Frais médicaux | Plafonds souvent limités | Plafonds plus élevés |
| Conditions d’activation | Paiement avec la carte exigé | Plus souple selon le contrat |
| Voyage long | Peu adapté | Plus pertinent |
Choisir assurance voyage sans se tromper
Le plus simple est de comparer quelques critères concrets plutôt que de se laisser guider par le tarif seul. Un contrat bon marché avec une couverture maigre peut coûter très cher au premier incident. À l’inverse, une formule un peu plus complète protège mieux un budget vacances déjà serré.
Pour un couple qui part un mois en Asie, une famille en Italie ou un voyageur solo vers l’Amérique du Nord, les besoins ne sont pas les mêmes. C’est précisément pour cela qu’il faut choisir assurance en fonction du pays, de la durée, du prix du voyage et des activités prévues.
Les points à comparer avant de signer
Une lecture attentive des plafonds, des franchises et des exclusions change souvent la décision finale. Il vaut mieux prendre dix minutes de plus que découvrir après coup qu’un sport, une grossesse avancée ou une affection connue n’entrait pas dans le cadre du contrat.
Le délai de remboursement compte aussi. Certains assureurs traitent rapidement, d’autres demandent des semaines, voire davantage si le dossier est incomplet. En voyage, la fluidité de l’assistance pèse autant que le montant remboursé.
- Plafond des frais médicaux : viser large pour les destinations coûteuses
- Rapatriement : préférer les frais réels sans plafond
- Franchise : vérifier son montant et son mode de calcul
- Exclusions : maladie préexistante, sports, grossesse, destinations
- Annulation : contrôler les motifs couverts et les plafonds
- Assistance : numéro joignable 24h/24 depuis l’étranger
- Délais : connaître la vitesse de remboursement annoncée
Les exclusions et pièges qui changent tout
Les exclusions sont souvent le passage le plus révélateur d’un contrat. Une assurance peut sembler très complète, puis retirer presque toute sa portée si la situation concerne une maladie connue, un sport un peu engagé ou une consommation d’alcool au moment du sinistre. C’est moins glamour qu’une brochure, mais beaucoup plus utile à lire.
Les franchises, elles, déterminent la part restante à payer. Une franchise absolue de 50 euros peut sembler modeste, mais elle devient visible sur des petits soins répétés. Une formule sans franchise coûte parfois davantage, mais elle évite les mauvaises surprises pour des dépenses de faible montant.
Quand souscrire pour être réellement protégé
Le bon timing consiste à souscrire dès que le voyage est réservé. Ce réflexe active plus tôt la garantie annulation et évite les lacunes liées à un délai de carence. Attendre la veille du départ revient à se priver d’une partie de la protection alors même que le billet est déjà payé.
Pour la durée, il faut couvrir tout le séjour, du départ au retour, avec une petite marge si le retour est retardé. Un voyage de trois semaines mérite souvent une couverture de vingt-cinq jours. Ce détail évite de se retrouver sans filet pendant les dernières heures d’un trajet déjà fatigant.
L’assurance voyage est-elle obligatoire ?
Elle n’est pas obligatoire pour la plupart des destinations, mais certains pays l’exigent pour le visa ou l’entrée sur le territoire. Même lorsqu’elle n’est pas imposée, elle reste fortement recommandée dès que des frais médicaux élevés ou un rapatriement sont possibles.
Que couvre vraiment une assurance voyage ?
Elle couvre généralement les frais médicaux, le rapatriement sanitaire, l’annulation, la perte ou le vol de bagages, ainsi que la responsabilité civile à l’étranger. Selon le contrat, des garanties complémentaires peuvent s’ajouter, mais les plafonds et exclusions varient beaucoup.
Ma carte bancaire suffit-elle pour voyager ?
Parfois oui pour un court séjour, surtout en Europe avec une carte premium. En revanche, la durée limitée, les plafonds médicaux parfois faibles et les conditions d’activation font qu’une assurance complémentaire reste souvent préférable pour les longs voyages ou les destinations coûteuses.
Quand faut-il souscrire l’assurance ?
Dès que le voyage est réservé. Cela permet d’activer la garantie annulation plus tôt et d’éviter les problèmes liés au délai de carence. Souscrire tardivement réduit la portée réelle de la couverture.
Je suis Margaux Delcourt, rédactrice food et art de vivre installée sur la côte landaise. Ancienne barista devenue passionnée de cuisine et de belles adresses, je partage ici des recettes testées, des idées pour recevoir et des escapades gourmandes. Mon credo : du concret, du goût, et zéro chichi.